L’investissement à long terme n’est pas une course de vitesse mais une succession de petites décisions cohérentes. Face aux IPO très médiatisées et aux actions « tendance », il est tentant de suivre la foule, pourtant ce comportement modifie souvent le profil de risque d’un portefeuille et compromet les objectifs financiers.
Sommaire
Pourquoi les introductions en bourse et les titres populaires attirent autant ?
Les médias, les forums et les réseaux sociaux amplifient les histoires à succès et créent un sentiment d’urgence. Cette dynamique alimente le phénomène de peur de rater quelque chose, appelé FOMO, qui pousse certains investisseurs à acheter sans vérifier si l’achat correspond à leur stratégie.
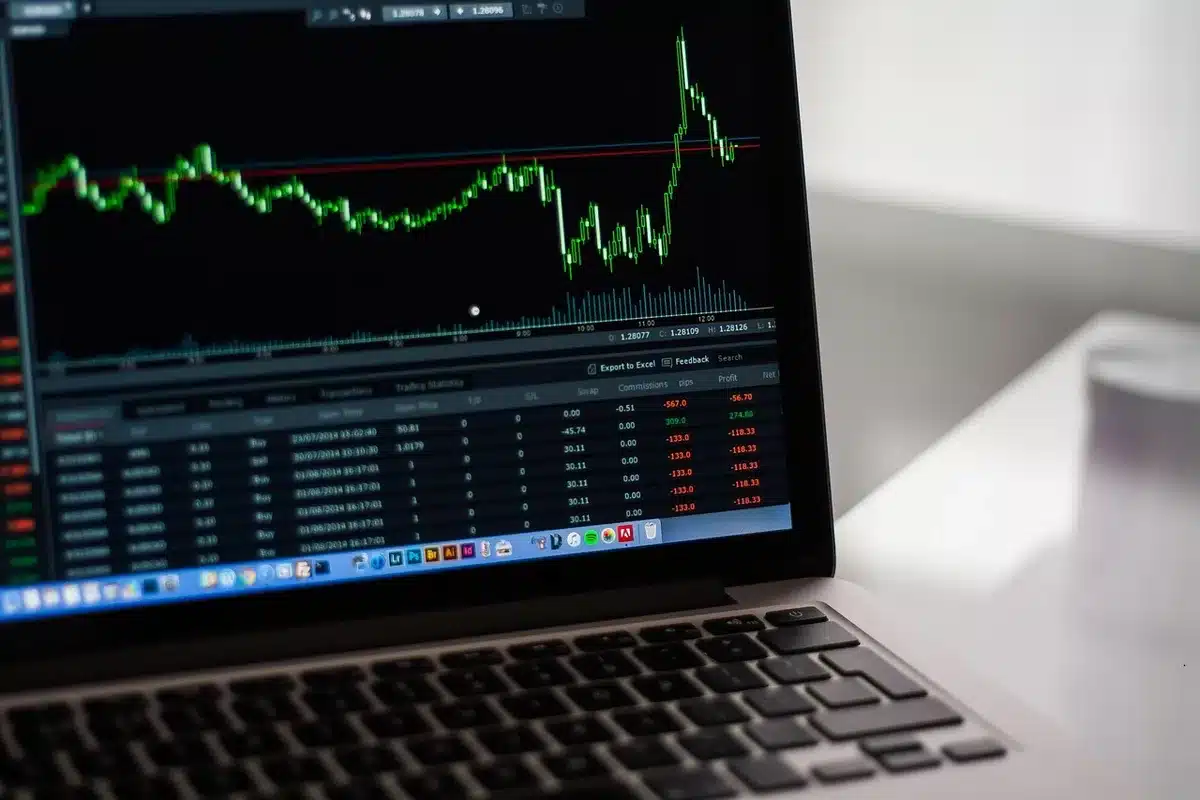
Dans les phases d’euphorie, les prix peuvent s’éloigner rapidement des fondamentaux. Ce n’est pas qu’une question de valeur intrinsèque : le marché reflète davantage l’attente collective que la performance future garantie. Comprendre cette différence aide à rester lucide quand la couverture médiatique monte en température.
Erreurs récurrentes lorsque l’on suit la tendance
- Acheter sans thèse claire et sans horizon temporel défini.
- Concentrer une part trop importante du portefeuille sur un seul titre.
- Négliger les frais, l’impôt et le coût d’opportunité d’un placement illiquide.
- Vendre sous la panique après une première baisse, sans plan de sortie réfléchi.
Ces comportements sont souvent observés chez des investisseurs débutants comme confirmés. Ils résultent moins d’un manque d’intelligence que d’un déficit de processus : l’absence d’une règle écrite rend les décisions émotionnelles.
Principes pratiques pour protéger votre capital et progresser sereinement
1. Contribuer régulièrement et automatiser l’épargne
Verser des sommes fixes à intervalles réguliers réduit la pression de « timer » le marché. Le mécanisme d’achat progressif, connu sous l’appellation anglaise dollar-cost averaging, atténue l’effet des pics de valorisation et vous impose une discipline constructive.
2. Laisser le temps faire son œuvre
Le temps permet aux gains composés d’agir et aux erreurs ponctuelles d’être lissées. Plus votre horizon est long, plus vous pouvez absorber la volatilité. Commencer tôt est souvent plus puissant que rechercher sporadiquement la meilleure opportunité.
3. Adapter le risque à votre situation réelle
Le risque n’est pas un idéal à maximiser mais une variable à calibrer : tolérance psychologique, horizon et besoins futurs déterminent la part d’actions, d’obligations et de liquidités. Rééquilibrer périodiquement permet de récolter les hausses et d’acheter les baisses de façon mécanique.
Comment intégrer une action très médiatisée sans mettre tout en péril ?
Si une IPO ou un titre vous intrigue, voici une façon prudente d’aborder la position. D’abord, écrivez votre hypothèse d’investissement : pourquoi ce titre et pour combien de temps ? Ensuite, limitez l’exposition à une fraction raisonnable du portefeuille pour éviter la surconcentration.
Privilégiez les outils qui diluent le risque : les ETF sectoriels ou les fonds thématiques offrent une exposition au secteur sans dépendre d’une seule entreprise. Si vous achetez l’action en direct, fixez des règles de sortie (plafond de perte, objectifs de gain) et évitez le levier qui amplifie la volatilité.
Quand faut-il réduire le risque à l’approche de la retraite ?
L’horizon joue un rôle clé. À plusieurs décennies d’un objectif de retraite, la priorité peut rester la croissance. Quand cet horizon se contracte, il devient essentiel de préserver le capital accumulé. Nombre de conseillers suggèrent d’ajuster progressivement l’allocation à mesure que la date se rapproche, en augmentant la part d’actifs moins volatils et en sécurisant une partie des revenus futurs.
Cela ne signifie pas l’absence totale de positions dynamiques, mais plutôt une approche plus prudente et planifiée pour éviter que des mouvements brusques du marché ne mettent à mal des ressources nécessaires au financement de la retraite.
Nuances et limites à garder en tête
Certaines IPO ou actions « buzz » deviennent effectivement des grandes réussites. Le point important n’est pas d’éviter totalement ces opportunités mais d’y accéder de façon structurée. Un petit pourcentage du portefeuille dédié aux paris informés peut être acceptable si vous avez les règles suivantes : une thèse écrite, une limite de perte, et une taille de position contrôlée.
Enfin, n’oubliez pas l’impact souvent sous-estimé des frais, des commissions et de la fiscalité qui peuvent éroder les gains, surtout lorsqu’on trade fréquemment.
FAQ
Dois‑je acheter une IPO dès son introduction en bourse ?
Pas nécessairement. Attendre quelques mois permet souvent d’éviter l’exubérance initiale et d’évaluer la capacité de l’entreprise à tenir ses promesses. Si vous choisissez d’acheter tôt, limitez la taille de la position et formalisez votre justification.
Quelle proportion du portefeuille consacrer à une action risquée ?
Il n’existe pas de règle universelle, mais favoriser la diversification et ne jamais surpondérer un seul titre aide à limiter le risque idiosyncratique. Beaucoup d’investisseurs prudent mettent une petite fraction seulement sur des paris très risqués.
Les ETF sont‑ils une bonne alternative pour suivre une tendance sectorielle ?
Oui, les ETF peuvent offrir une exposition diversifiée à un secteur ou thème sans dépendre d’une unique entreprise. Ils conviennent pour capter une tendance tout en limitant le risque spécifique lié à une seule valeur.
Articles similaires
- Que faut-il savoir sur les comptes EasyBourse de la Banque Postale ?
- Trois actions aurifères à privilégier pour investir dans l’or en Bourse
- CAC 40 au plus haut : conséquences et perspectives pour les investisseurs
- Acheter un ticket de bus : comment le faire par SMS avec son téléphone ?
- Investir dans l’or pour lutter contre l’inflation : efficacité et risques ?
Clément est un passionné de la finance, expert en bourse et trading, avec une solide expérience dans l’immobilier et les cryptomonnaies.