Découvrir votre voiture endommagée sur un parking suite à un délit de fuite en stationnement est frustrant et déstabilisant. Voici des conseils pratiques pour collecter des preuves, décider si vous devez déclarer le sinistre à votre assurance et limiter les coûts ou la répétition du problème.
Sommaire
Les actions immédiates à faire sur place
- Assurez votre sécurité et celle des autres puis évaluez rapidement l’étendue des dégâts.
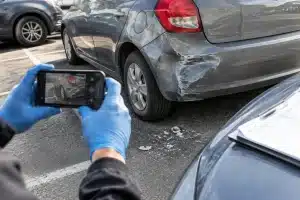
- Prenez des photos détaillées : plans larges du véhicule et de la place, gros plans sur les impacts, traces de peinture et débris. Ne déplacez pas la voiture tant que vous n’avez pas documenté la scène, sauf si cela pose un danger.
- Cherchez des témoins et notez leurs coordonnées ; regardez s’il y a des caméras de surveillance visibles et où elles sont orientées.
- Appelez la police pour faire constater les faits et obtenir un numéro de rapport ou le nom de l’agent qui intervient.
Pourquoi le rapport de police est souvent indispensable
Un procès-verbal ou une main courante formalise l’événement et facilite les démarches avec les assureurs. De nombreuses compagnies exigent une copie du rapport pour ouvrir un dossier de délit de fuite. Pensez à demander le numéro d’identité de l’agent et la procédure pour récupérer le document : cela vous évitera des retards lors de la déclaration.
Faut-il déclarer le sinistre à votre assurance ?
La décision dépend du montant estimé des réparations, de votre franchise et du risque d’augmentation de prime. Comparez le devis du garagiste à votre franchise avant de déclarer. Par exemple, si la franchise est de 1 000 € et le devis de 1 100 €, déclarer n’apporte quasiment rien après prise en compte d’un éventuel renchérissement de la prime. En revanche, pour un dommage évalué à 3 000 €, le recours à l’assurance devient plus intéressant.
Avant d’engager la procédure, appelez votre assureur pour connaître sa politique : certains ajustent les tarifs après chaque sinistre indépendamment de la responsabilité, d’autres conservent une tolérance selon l’historique. Cette information peut orienter votre choix.
Quelles garanties peuvent indemniser un véhicule endommagé par un délit de fuite
Plusieurs formules peuvent intervenir mais elles ne sont pas systématiques. L’assurance collision prend en charge les réparations de votre véhicule après un accident, même si vous ne connaissez pas l’auteur, en déduisant la franchise mentionnée au contrat. La garantie dite Uninsured Motorist Property Damage (UMPD) existe dans certains territoires et peut couvrir des dégâts quand le fautif est inconnu ou non assuré ; toutefois sa disponibilité dépend de votre contrat et de la réglementation locale. La garantie responsabilité civile ne couvre pas vos propres dommages : elle indemnise les tiers lorsque vous êtes responsable.
Consultez attentivement vos conditions de contrat pour savoir quelles garanties sont activables et à quelles limites elles sont soumises.
Comment récupérer des images de vidéosurveillance et les erreurs à éviter
Les caméras sont souvent la meilleure piste pour identifier l’auteur. Agissez vite : les systèmes résidentiels conservent parfois les enregistrements entre sept et trente jours, tandis que les systèmes commerciaux peuvent garder les images trente à quatre-vingt-dix jours. Ne laissez pas passer le délai et demandez aux commerçants ou au gestionnaire du parking s’ils peuvent extraire ou sauvegarder la séquence. Notez l’heure approximative de l’incident pour faciliter la recherche.

Évitez les erreurs courantes : attendre plusieurs jours pour réclamer la vidéo, négliger d’enregistrer les coordonnées du responsable de la caméra, ou tenter de récupérer l’image sans assistance si le commerce exige une procédure formelle.
Quand régler les réparations sans passer par l’assurance
Payer de votre poche peut être rationnel si la remise en état est proche de votre franchise et si vous voulez éviter un risque d’augmentation de prime. Conservez systématiquement les devis et factures du garagiste : si le conducteur fautif est identifié ultérieurement, ces documents serviront de preuve pour obtenir un remboursement auprès de son assureur. Si vous passez par l’assurance, demandez si vous devez utiliser un réseau de réparateurs agréés ou si vous êtes libre de choisir.
Mesures simples pour réduire les risques dans les parkings
Adopter quelques habitudes réduit la probabilité d’être victime d’un accident avec délit de fuite : garez-vous bien au centre d’une place pour éviter les accrocs, repliez les rétroviseurs si possible, stationnez à côté d’un obstacle (trottoir, retours de chariot) qui limite la place disponible pour la voiture voisine, et privilégiez les zones bien éclairées la nuit. Installer une caméra embarquée avec mode parking peut aussi apporter des preuves décisives en cas d’impact.
FAQ
Dois-je systématiquement appeler la police après un délit de fuite sur un parking ?
Il est recommandé d’appeler la police pour obtenir un rapport, surtout si les dégâts sont importants ou si vous espérez que l’auteur soit retrouvé. Pour des dommages mineurs, certaines personnes font une main courante pour conserver une trace ; demandez conseil à votre assureur sur la meilleure démarche.
Mon contrat tous risques couvre-t-il automatiquement les délits de fuite ?
La couverture dépend des garanties indiquées dans votre contrat. Une formule tous risques inclut généralement l’assurance collision, qui peut être mobilisée en cas de délit de fuite, mais il est essentiel de vérifier les exclusions, la franchise et l’application éventuelle de l’UMPD selon votre zone de résidence.
Combien de temps a-t-on pour récupérer des images de vidéosurveillance ?
Les durées varient : les systèmes domestiques suppriment souvent les enregistrements au bout de sept à trente jours, les systèmes commerciaux conservent fréquemment les fichiers trente à quatre-vingt-dix jours. Pour maximiser vos chances, contactez les responsables des lieux dès que possible.
Articles similaires
- Propriétaires : ne négligez pas cette protection pour votre maison
- Quelle assurance pour les militaires ?
- Doit-on déclarer un héritage aux impôts sur le revenu et dans quels cas est-on imposable ?
- Ouvrir un HSA quand on est travailleur indépendant : guide pratique
- Quels sont les frais réels déductibles des impôts et comment les déclarer sans erreur ?
Clément est un passionné de la finance, expert en bourse et trading, avec une solide expérience dans l’immobilier et les cryptomonnaies.