Décider d’installer une piscine une fois à la retraite mêle souvent finances, émotions et compromis familiaux ; la question n’est pas seulement « peut-on » mais « cela vaut‑il la peine » pour votre mode de vie et celui de vos petits‑enfants. Si vous envisagez une piscine à la retraite, mieux vaut peser coûts réels, contraintes pratiques et alternatives avant de tirer sur l’épargne.
Sommaire
Quels sont les vrais postes de dépense d’une piscine ?
Au‑delà du prix d’achat affiché, une piscine entraîne plusieurs coûts récurrents et ponctuels. En prenant l’exemple d’un projet à 80 000 $, retirer cette somme d’un portefeuille de 1,1 million diminue bien sûr le capital disponible, mais ce n’est qu’une partie du calcul.
Les frais d’entretien annuels varient fortement selon le type de bassin et le niveau de service. Des estimations professionnelles vont d’un niveau modeste à des montants beaucoup plus élevés quand tout est externalisé : certaines sources mentionnent une fourchette annuelle autour de 3 000 à 6 000 $, tandis que des projets haut de gamme peuvent coûter bien davantage si vous payez l’entretien à la tâche ou chauffez intensément le bassin.
Il faut aussi intégrer les dépenses moins visibles : assurance habitation potentiellement majorée, clôtures et dispositifs de sécurité, surcoûts énergétiques pour chauffage et filtration, ainsi que les réparations imprévues. Enfin, n’oubliez pas l’effet des rendements : placer l’argent restant dans des produits sûrs peut compenser une partie des retraits annuels, mais les taux évoluent et l’inflation pèse.
Une piscine attirera‑t‑elle vraiment vos petits‑enfants ?
Vouloir rendre la maison plus attrayante pour la famille est légitime, mais il est utile de distinguer désir et efficacité. Les petits‑enfants peuvent être attirés par une piscine, certes, mais leurs visites dépendent souvent d’autres facteurs : disponibilité des parents, distance, activités variées et même la relation entretenue toute l’année.
Parfois, l’opposition d’un conjoint à la dépense vient moins d’un raisonnement strictement financier que d’un sentiment de culpabilité à puiser dans l’épargne ou d’une réticence à gérer un nouvel équipement. Discuter ouvertement des priorités — divertissement familial, tranquillité, effort d’entretien — aide à clarifier si la piscine est le bon choix pour vous deux.
Erreurs fréquentes à éviter
Plusieurs pièges reviennent souvent chez ceux qui regrettent leur décision :
- Minimiser les coûts annuels et l’effort de maintenance ;
- Omettre l’impact sur la revente : dans certaines régions, une piscine n’ajoute pas toujours de valeur et peut compliquer la vente ;
- Ignorer la saisonnalité : si vous ne pouvez en profiter que quelques mois par an, le ratio coût/usage se dégrade ;
- Ne pas prendre en compte la sécurité pour des jeunes enfants, ni les obligations d’assurance ou de conformité locales.
Alternatives qui donnent de la convivialité sans les mêmes contraintes
Si votre objectif est d’augmenter les visites et les souvenirs partagés, plusieurs solutions peuvent être plus souples et moins onéreuses qu’une piscine creusée :
- Installer une piscine hors‑sol de qualité avec un bel aménagement de terrasse ;
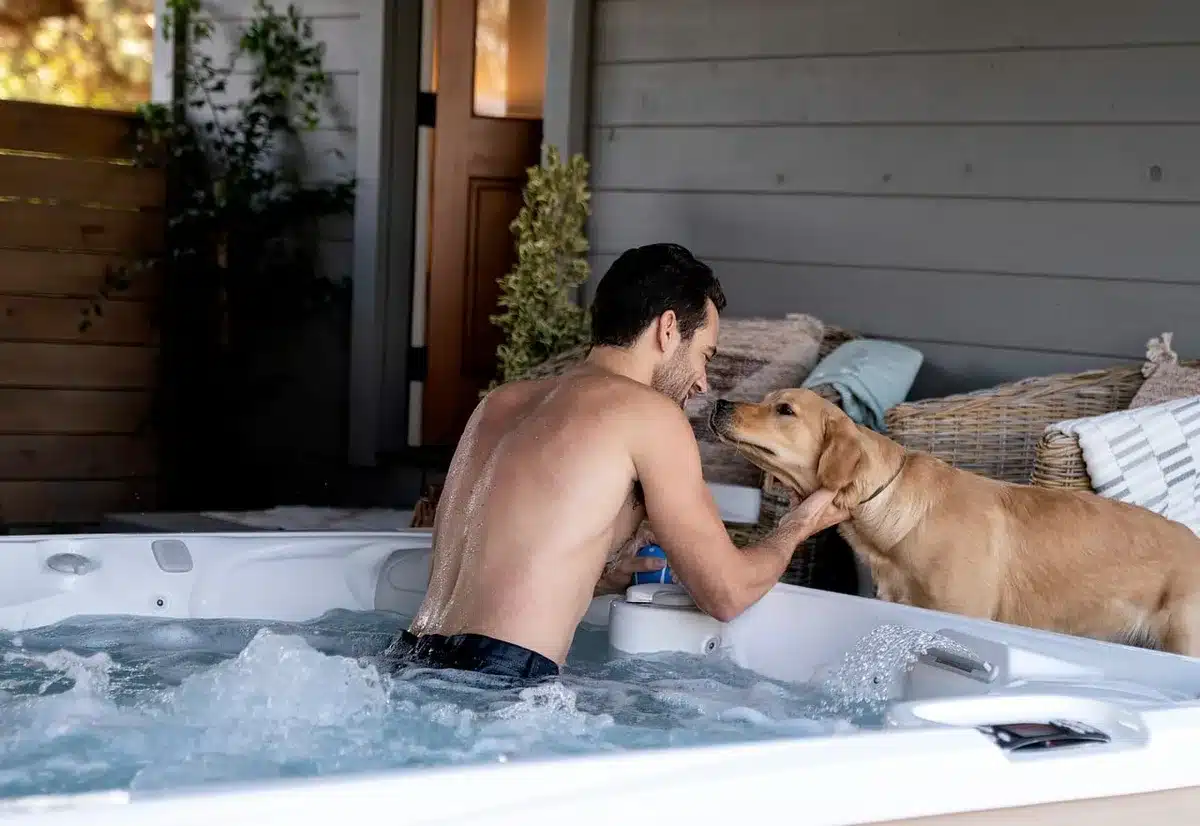
- Opter pour un spa ou un bain nordique, adapté aux saisons froides et aux échanges familiaux ;
- Allouer un budget annuel pour des voyages familiaux, sorties ou séjours qui créent des moments forts sans investissement fixe ;
- Partager l’accès à une piscine via des locations ponctuelles ou des plateformes de mise en relation pour tester l’effet sur les visites avant d’acheter.
Comment décider sans regret ?
Commencez par quantifier l’impact financier : calculez combien votre capital diminue, puis estimez le coût annuel réel incluant assurance, énergie et entretien. Comparez ce montant à ce que vous êtes prêts à retirer régulièrement de votre « compte loisir » sans compromettre vos besoins courants. Ensuite, évaluez l’acceptation psychologique du conjoint : un achat peut être supportable sur le papier mais source de tensions si l’un des deux le ressent comme excessif.
Consultez un conseiller financier pour modéliser différents scénarios et pensez à une approche progressive : tester une solution temporaire ou moins coûteuse permet souvent de mesurer les bénéfices concrets et d’éviter un engagement définitif que vous pourriez regretter.
FAQ
Combien coûte l’entretien annuel d’une piscine en moyenne ?
Les estimations professionnelles évoquent une fourchette courante entre 3 000 et 6 000 $ par an pour une piscine standard si vous externalisez tout. Des bassins plus luxueux ou chauffés peuvent dépasser cette fourchette ; il faut donc chiffrer précisément selon votre projet.
Une piscine augmente‑t‑elle toujours la valeur d’une maison ?
Pas forcément. Dans certaines régions et segments de marché, une piscine est un atout, mais dans d’autres elle peut compliquer la vente ou même diminuer l’attrait pour certains acheteurs. La géographie, le climat et le profil des acquéreurs locaux influencent fortement cet effet.
Peut‑on financer une piscine sans compromettre sa retraite ?
Sur le plan strictement mathématique, retirer 80 000 $ d’un patrimoine de 1,1 million n’est pas automatiquement catastrophique si vos revenus courants (par exemple des rentes) couvrent l’essentiel des dépenses. Il faut toutefois intégrer les frais annuels et la tolérance personnelle au risque et à la dépense.
Que faire si mon conjoint n’est pas d’accord avec l’achat ?
Cherchez un compromis : alternatives moins coûteuses, test temporaire, partage des coûts, ou consacrer l’équivalent à des activités familiales. Une discussion franche sur les priorités et la manière dont chacun perçoit l’usage de l’épargne aide souvent à trouver une solution acceptable pour les deux.
Articles similaires
- Retraite : majoration pour 3 enfants pour les deux parents, est-ce possible ?
- Assurance vie et succession : comment bien choisir son bénéficiaire pour éviter les conflits ?
- Retraite après 15 ans dans la fonction publique avec 3 enfants : quels droits ?
- Comment je vais gérer les comptes en fiducie en tant que conseiller financier et futur parent ?
- Quatre conseils pratiques pour préparer vos enfants à leur héritage
Clément est un passionné de la finance, expert en bourse et trading, avec une solide expérience dans l’immobilier et les cryptomonnaies.